
Mercati al Bivio: Rischio Stagflazione o Semplice Spavento? Analisi dei Termometri Finanziari
1. Il dilemma dei mercati: Fiammata di paura o inizio di un logoramento strutturale?
In un celebre passaggio del romanzo Fiesta di Ernest Hemingway, a un personaggio viene chiesto come sia andato in bancarotta, ed egli risponde: «In due modi: prima gradualmente, e poi all’improvviso». La citazione si adatta con straordinaria precisione alla natura dei mercati finanziari, che conoscono due modi distinti di manifestare l’avversione al rischio. Esiste una paura improvvisa e violenta, un picco di panico che colpisce duramente i listini per poi rientrare rapidamente; ed esiste una paura graduale, silenziosa e costante, che logora le valutazioni un po’ alla volta nel corso dei mesi.
I mercati finanziari globali si trovano oggi esattamente di fronte a questo interrogativo. Dopo una fase prolungata di relativa compiacenza, una serie di indicatori di stress intermarket ha iniziato a inviare segnali di tensione simultanei. Dai futures sulla volatilità alle curve del credito corporate, fino all’impennata delle materie prime energetiche, la struttura dei prezzi suggerisce che gli operatori stanno riprezzando il rischio a breve termine.
Per capire se ci si trovi di fronte a un semplice “spavento” di breve periodo o all’avvio di un logoramento ordinato simile al mercato orso stagflazionario del 2022, occorre analizzare la meccanica interna dei principali termometri finanziari utilizzati dai gestori professionali.
2. La meccanica della volatilità: Cosa rivela la curva dei futures sul VIX
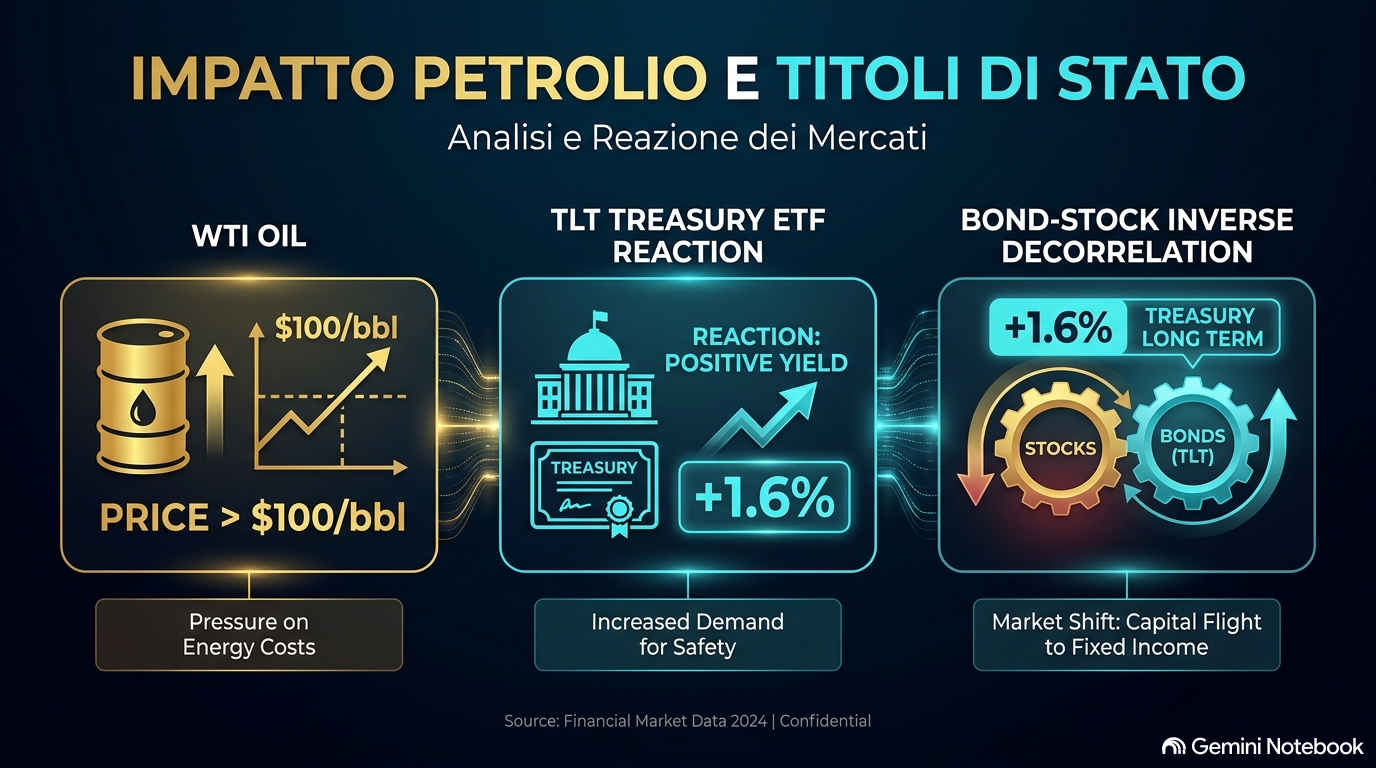
La prima anomalia visibile sulla mappa del rischio riguarda la struttura a termine della volatilità implicita sull’indice S&P 500, misurata dal mercato delle opzioni. In condizioni di stabilità e regime di mercato ordinario, la curva dei futures sul VIX si trova in una conformazione denominata contango: il contratto con scadenza a due mesi (VX2) quota a un prezzo superiore rispetto a quello a un mese (VX1), riflettendo il maggior grado di incertezza legato a un orizzonte temporale più distante (rapporto VX2/VX1 superiore a 1,0).
Nelle ultime due settimane, tuttavia, questo rapporto si è capovolto. Dopo essere sceso temporaneamente a 0,985, il rapporto tra il secondo e il primo mese del futures VIX si attesta a quota 0,995, entrando in backwardation. Quando la protezione a breve termine costa più di quella a due mesi, il mercato segnala l’esigenza di coprirsi immediatamente da eventi avversi imminenti.
Punto Chiave: Quando la curva dei futures sul VIX entra in backwardation (rapporto VX2/VX1 sotto l’unità), gli operatori in opzioni stanno pagando un premio più elevato per proteggersi nel brevissimo termine che nel medio periodo.
Per contestualizzare l’attuale livello di tensione, è utile classificare gli episodi storici di backwardation osservati negli ultimi vent’anni secondo tre differenti tipologie di regime:
- Backwardation lieve e temporanea (Spavento di breve periodo): Il rapporto scende di poco sotto la parità (tra 0,97 e 0,99) per pochissime settimane prima di risalire. È la casistica più frequente e spesso coincide storicamente con minimi locali dell’azionario anziché con l’inizio di un vero bear market.
- Backwardation profonda ma impulsiva (Panico da shock): Si verifica quando il rapporto crolla drasticamente in tempi rapidi, come durante la crisi dei dazi dell’aprile 2025 (quando il rapporto scese fino a quota 0,80), segnando una classica correzione a “V” con rapido rientro dei premi al rischio.
- Backwardation persistente e intermittente (Logoramento strutturale): Caratteristica tipica del 2022, in cui la curva entra ed esce ripetutamente dalla zona di inversione. In questo caso non si assiste a un singolo picco di panico, ma a una pressione prolungata e rientrante legata al ciclo dei tassi e dell’inflazione.
| Regime Storico di Volatilità | Durata Continuativa tipica | Frequenza semestrale (% settimane in backwardation) | Esempi Storici Principali |
| Crisi Sistemiche Gravi | Oltre 10 settimane | Fino al 90% del tempo | Grande Crisi Finanziaria 2008, Crisi Debito Europeo e declassamento USA 2011, Covid-19 2020 |
| Correzioni di Medio Termine | Da 3 a 5 settimane | Tra il 20% e il 35% del tempo | Svalutazione Yuan 2015-16, Q4 2018 (-20% sui listini), Bear Market 2022, Tensioni Medio Oriente inizio 2026 |
| Fasi di Spavento Temporaneo | Da 1 a 2 settimane | Inferiore al 10% del tempo | Episodi correttivi minori, minimi locali di breve termine |
Un’analisi quantitativa della frequenza mostra che, nell’arco degli ultimi sei mesi (26 settimane), la percentuale di settimane trascorse in backwardation si attesta attualmente attorno all’8%. Nel 2022, durante la fase di mercati calanti guidata dallo stagflation trade, la frequenza sfiorò il 35%, pur senza mai registrare picchi estremi sul VIX (che rimase sempre contenuto sotto i 35 punti).
L’indicazione fondamentale è la seguente: il VIX è un ottimo allarme per gli shock improvvisi e violenti, ma rappresenta un allarme debole per i processi di logoramento prolungato. Per cogliere il logoramento occorre analizzare altri mercati, a partire da quello del credito.
3. Il segnale del mercato del credito: Tra compiacenza aggregata e febbre nel segmento CCC
Per cogliere le sfumature che sfuggono agli indicatori di volatilità azionaria, è indispensabile analizzare le dinamiche del mercato obbligazionario corporate. Nel valutare la propensione al rischio dei gestori, uno degli indicatori tradizionali è rappresentato dal rapporto tra l’ETF High Yield americano (HYG) e gli ETF sui Treasury.
Tuttavia, l’utilizzo del Treasury a 7-10 anni (IEF) come termine di confronto può generare distorsioni significative durante i cicli di rialzo dei tassi, a causa del disallineamento della duration finanziaria rispetto ai bond spazzatura. Sostituendo IEF con l’ETF Treasury a scadenze più brevi (IEI, 3-7 anni), emerge con chiarezza la reale sensibilità al rischio di credito. Il rapporto corregge l’impatto della duration e mostra una flessione del 2% dai recenti massimi di inizio ottobre (un segnale di avversione al rischio ancora contenuto, se paragonato al calo dell’8% registrato nell’aprile 2025).
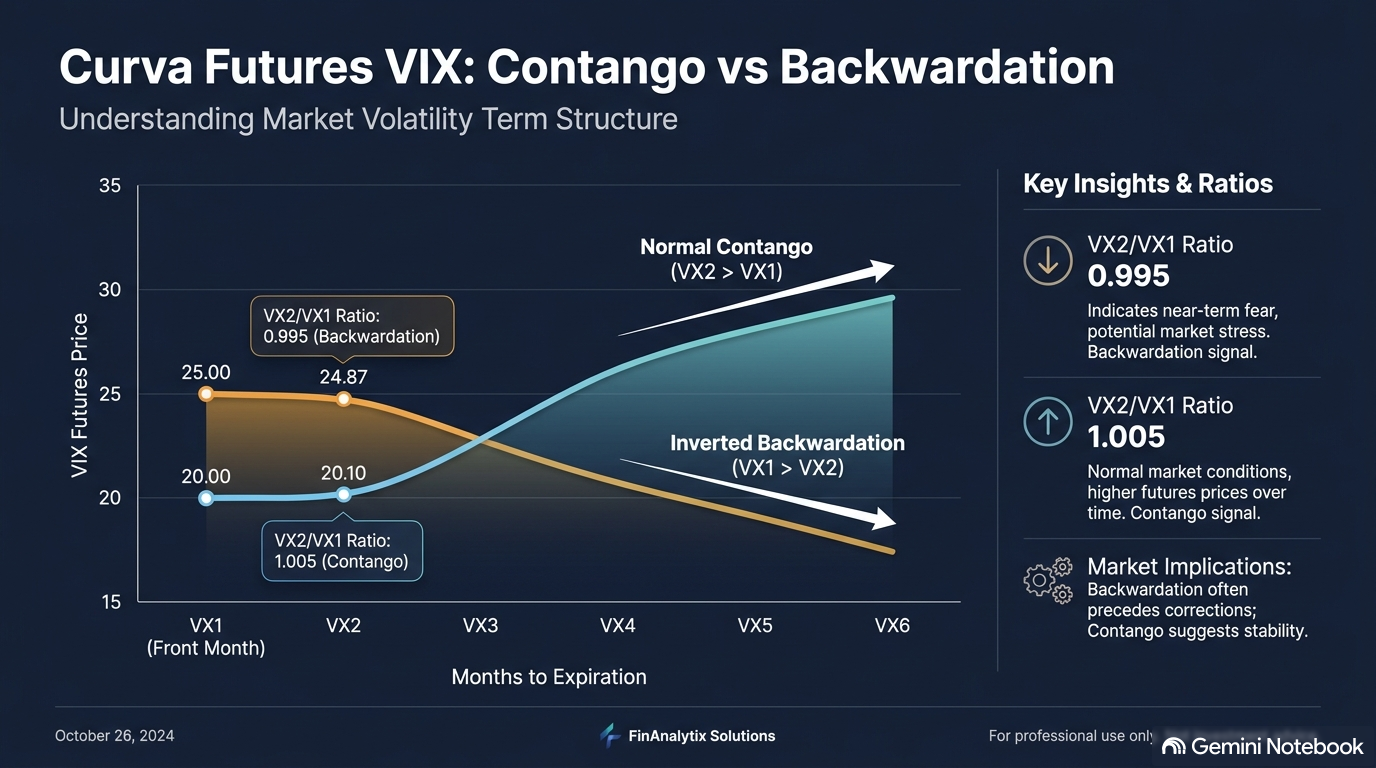
L’analisi dello spread High Yield aggregato — ovvero il rendimento aggiuntivo chiesto dagli investitori rispetto ai titoli di Stato privi di rischio — mostra un livello medio del 3,4%. Sebbene si tratti di un valore molto vicino alla soglia critica del 3,5% (storico spartiacque tra un mercato rialzista solido e un bull market che si inceppa), gli spread aggregati rimangono storicamente compressi, riflettendo una perdurante compiacenza del mercato simile a quella registrata nel 1997 e nel 2007.
La celebre massima di Warren Buffett recita: «Solo quando la marea si ritira si scopre chi stava nuotando nudo». Le aziende con rating CCC rappresentano esattamente gli emittenti che hanno nuotato tranquilli finché il denaro era abbondante e i tassi bassi, ma che restano scoperti al primo rincaro del costo del capitale e dell’energia.
La vera spaccatura si manifesta infatti osservando la coda più fragile del credito corporate, dove si concentrano gli emittenti con rating CCC:
- Impennata degli spread CCC: Il rendimento richiesto sulle obbligazioni CCC è balzato al 13,4%, rispetto all’8-9% di pochi mesi fa, superando persino il picco toccato durante il mercato orso del 2022.
- Allargamento del differenziale CCC-BB: La differenza tra i rendimenti dei debitori più fragili (CCC) e quelli più solidi della categoria speculativa (BB) ha raggiunto gli 11,3 punti percentuali (rispetto ai 9 punti del 2022 e ai 12,5 del periodo Covid). Questo rappresenta il livello di separazione del rischio più elevato dal 2020.
- Divergenza interna al credito: Gli emittenti con rating BB continuano a finanziarsi a costi contenuti, mentre le aziende a ridosso del default vengono duramente punite. L’indice aggregato nasconde questa tensione a causa del basso peso ponderato dei titoli CCC.
Questa spaccatura trova un precedente storico rilevante nel periodo compreso tra il 1998 e il 2000, quando lo spread dei bond speculativi più deboli iniziò a salire con decisione mentre l’indice Nasdaq continuava la sua corsa verso i massimi della bolla dotcom. I debitori più vulnerabili rappresentano la cartina di tornasole quando le condizioni finanziarie si irrigidiscono.
4. Materie prime e reddito fisso: Il nodo del petrolio e il ruolo dei Treasury
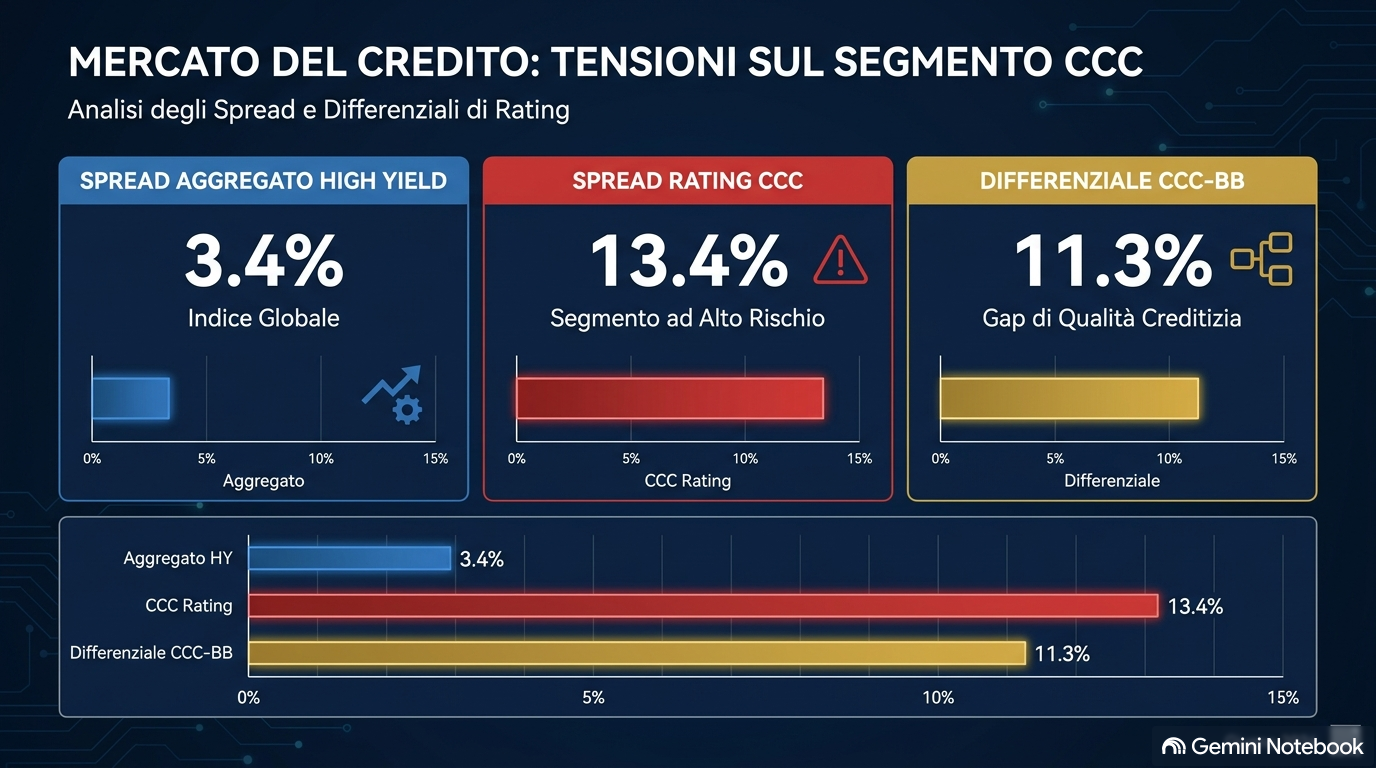
La causa primaria dell’attuale riassestamento delle aspettative risiede nel mercato energetico. Con le quotazioni del greggio WTI stabilmente superiori ai 100 dollari al barile e il Brent scambiato a ridosso dei 120 dollari, la pressione sui prezzi al consumo torna ad alimentarsi, minancing di riaccendere le spinte inflazionistiche.
Per i mercati finanziari, un petrolio sopra i 100 dollari si traduce istantaneamente in tassi d’interesse più alti per un periodo più prolungato. L’impatto si è scaricato con forza sui titoli di Stato a lunga scadenza: l’ETF sui Treasury a lungo termine (TLT) è sceso verso area 76, riavvicinandosi ai minimi toccati nel 2023.
Tuttavia, nell’ottica della costruzione di portafoglio, nell’ultima settimana si è verificato un cambiamento strutturale di primaria importanza:
- Ripristino della decorrelazione inversa: A fronte di un calo degli indici azionari, il comparto obbligazionario a lunga scadenza ha registrato un rialzo dell’1,6%.
- Ritorno della funzione di paracadute: Nel 2022, azioni e obbligazioni scesero contemporaneamente a causa dell’aggiustamento guidato dalla stagflazione. Il recente comportamento dei Treasury indica che i bond sono tornati a svolgere il loro ruolo tradizionale di bene rifugio contro i rischi di rallentamento economico.
Sul fronte dell’allocazione tattica, i portafogli sintetici di monitoraggio (i cosiddetti portafogli radar) mostrano una netta dominanza delle strategie orientate alla stagflazione, che registrano performance positive pari al +3,8% su base mensile e al +5,3% su base trimestrale.
Al contrario, i portafogli posizionati su uno scenario di crescita forte e bassa inflazione (Goldilocks) segnano una contrazione del -4,33% nell’ultimo mese, mentre i portafogli aggressivi esposti al tema della svalutazione monetaria (The Basement) subiscono correzioni comprese tra l’8% e il 9%, frenati dalla determinazione della Federal Reserve nel difendere il dollaro e mantenere tassi elevati.
5. Azionario a due velocità: La sofferenza del Big Tech e la rotazione verso l’Equal Weight
Sul mercato azionario statunitense, l’impatto dei tassi d’interesse elevati si manifesta in modo fortemente asimmetrico. I titoli ad alta crescita e ad elevata capitalizzazione, concentrati nell’indice Nasdaq 100, risultano maggiormente penalizzati a causa dell’elevata duration media dei loro flussi di cassa futuri.
I futures sul Nasdaq 100 hanno registrato una flessione dell’8% dai picchi di inizio ottobre, scivolando al di sotto delle principali medie mobili a 50 e 100 giorni e fallendo il tentativo di rottura rialzista sopra quota 31.000 punti (con la media mobile a 200 giorni situata in area 28.000 punti).
| Indice / Comparto Azionario | Posizionamento Tecnico | Comportamento Relativo | Dinamica dei Flussi |
| Nasdaq 100 Futures | Sotto le medie a 50 e 100 giorni; supporto a 28.000 (media a 200 giorni) | Anello debole del mercato (-8% dai picchi) | Prezzi spinti in basso dal rialzo dei tassi e dai dubbi sui ritorni AI |
| S&P 500 Equal Weight | Sopra le medie mobili a 50 e 100 giorni | In ripresa dai minimi toccati a inizio ottobre | Flussi in entrata su titoli industriali e tradizionali a media cap |
| S&P 500 Cap-Weighted | In appoggio sulla media mobile a 100 giorni | In fase d’attesa sui supporti volumetrici | Attesa per i conti del 44% della capitalizzazione dell’indice |
L’elemento di maggiore interesse strutturale è fornito dal confronto con la versione Equal Weight dell’S&P 500, in cui ogni società pesa in modo equiparabile. Mentre il Nasdaq correggeva, la versione equiponderata dell’indice ha toccato i minimi a inizio ottobre per poi avviare un costante recupero. Questo dimostra che i capitali non stanno abbandonando il mercato azionario nel suo complesso, ma stanno effettuando una profonda rotazione settoriale.
6. La catena di trasmissione e i tre scenari di svolta
L’attuale configurazione dei mercati finanziari può essere sintetizzata attraverso una precisa catena causale intermarket: il petrolio sopra i 100 dollari riaccende le pressioni inflazionistiche; i tassi e la vendita di duration penalizzano i debitori più fragili (segmento CCC) e il comparto tecnologico ad alta duration; la liquidità ruota verso l’azionario tradizionale (equal weight); la curva del VIX riflette un’inversione contenuta che segnala attenzione immediata senza sfociare nel panico generalizzato.
Petrolio > $100 -> Tassi e Rendimenti in Aumento -> Pressione su Bond CCC e Nasdaq -> Rotazione su S&P Equal Weight
Di fronte a questa catena di trasmissione, le prossime sedute rappresenteranno il vero spartiacque, in presenza di un’agenda ricca di catalizzatori di primo piano: le trimestrali del 44% delle società dell’S&P 500 (inclusi i colossi Big Tech Microsoft, Alphabet e Amazon), le decisioni della Federal Reserve sui tassi, i dati sull’inflazione PCE e le evoluzioni geopolitiche in Medio Oriente.
I mercati si trovano di fronte a tre possibili evoluzioni:
- Scenario Stagflazione (Replica del 2022): Il petrolio rimane stabilmente sopra i 100 dollari, riattivando la discesa simultanea di azioni e obbligazioni. Gli spread di credito si allargano anche sulle categorie a maggior rating e la curva del VIX rimane persistentemente invertita.
- Scenario Deflazione e Rallentamento Economico: Il prezzo dell’energia si sgonfia per la contrazione della domanda globale. I Treasury a lunga scadenza salgono con forza mentre le azioni scendono per la revisione al ribasso degli utili aziendali, con lo stress sul credito che si estende alla categoria Investment Grade e BBB.
- Scenario Ripartenza della Crescita AI: La tenuta del supporto tecnico della media mobile a 100 giorni sull’S&P 500 viene confermata da trimestrali solide del comparto Big Tech. Le rassicurazioni sui ritorni degli investimenti nell’infrastruttura dell’intelligenza artificiale permettono all’azionario di superare la fase di stallo, riportando l’S&P 500 verso la media a 50 giorni e ripristinando il trend rialzista di fondo.
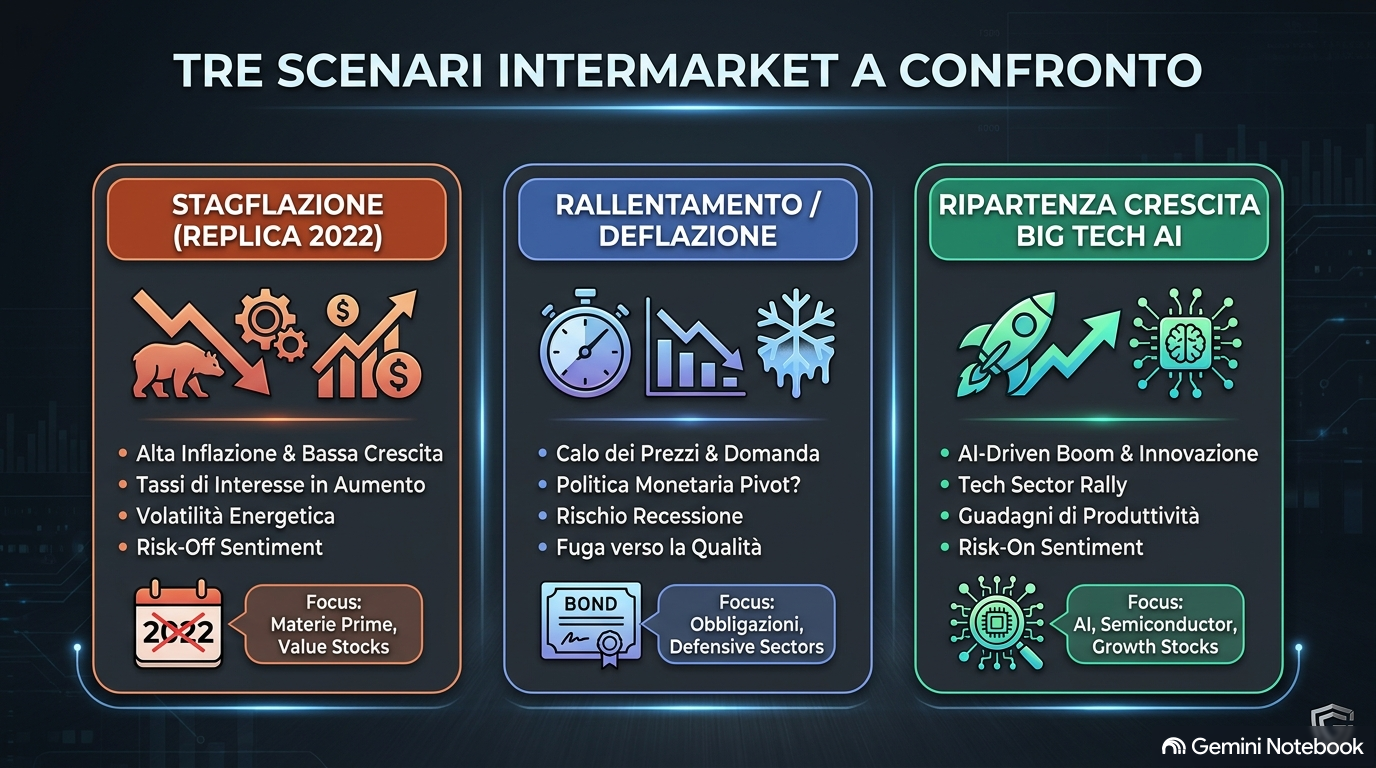
Il segnale chiave da monitorare nei prossimi giorni sarà la correlazione tra obbligazioni a lunga scadenza e mercato azionario: se torneranno a scendere insieme, aumenteranno le probabilità di uno scenario di tipo stagflazionario; se si muoveranno in direzioni opposte, il mercato sconterà la paura inflazionistica, concentrandosi sull’impatto dei tassi sulla crescita o su un ritorno della fiducia nelle trimestrali aziendali.
Seguici anche su Youtube, ogni giorno le analisi aggiornate per il tuo Portafoglio Azionario:


ABBONAMENTO APP
Potrai accedere anche al trading Intraday !
€5,00

