
Rialzo dei tassi: cosa significa per i mercati finanziari?
Nell’ultima infuocata settimana sui mercati, la Federal Reserve ha ufficialmente alzato il costo del denaro portandolo nel range tra il 3,75% e il 4,00%. Tuttavia, la vera scossa per gli investitori non è arrivata dall’annuncio in sé, bensì dalla violenta reazione del mercato obbligazionario. Il rendimento del Treasury biennale è infatti schizzato dal 4,60% al 4,75%, andando a incorporare uno scenario futuro ben più aggressivo da parte dell’istituto centrale. Con 16 dei 18 membri votanti del FOMC orientati verso un ulteriore ritocco al rialzo entro la fine dell’anno, Wall Street ha dovuto digerire di fatto due rialzi dei tassi in una sola settimana. Questa stretta colloca i tassi ufficiali circa 85-90 punti base al di sopra del tasso neutrale di lungo termine (stimato al 3,00%), confermando la piena attuazione di una politica monetaria restrittiva.
L’enigma dell’inflazione da offerta: Perché alzare i tassi se il petrolio sale?
L’aspetto più controverso di questa manovra risiede nella natura stessa delle pressioni inflazionistiche. L’inflazione americana viaggia al 3,7%, guidata in larga misura dalla componente energetica (+16,9%) con il petrolio schizzato a 100 dollari al barile e il prezzo del diesel oltre i 6 dollari al gallone.
La stessa Fed riconosce apertamente di non possedere strumenti diretti per incidere sul prezzo del greggio, sulle tensioni geopolitiche nello Stretto di Hormuz o sugli shock dell’offerta energetica. Le motivazioni che spingono la Banca Centrale ad agire comunque sono tre:
- Ancoraggio delle aspettative: La priorità strategica è impedire che i rincari dell’energia si traducano in aspettative inflazionistiche di lungo periodo. Grazie all’azione restrittiva, il 10-year break-even inflation rate (il tasso di inflazione di pareggio a 10 anni) si è ridimensionato rapidamente verso il 2,33%.
- Raffreddamento della domanda di credito: Aumentando il costo del capitale, la Fed drena la liquidità e rallenta la domanda di credito nei comparti dell’immobiliare, dell’automobile e negli investimenti aziendali (Capex), esercitando una pressione indiretta al ribasso sui prezzi.
- Credibilità e forza del Dollaro: La manovra serve a riaffermare l’indipendenza dell’istituto centrale dalla politica, sostenendo al contempo il dollaro statunitense sopra la sua linea di tendenza rialzista di lungo periodo.
Trappola per le banche: Il crollo della curva dei tassi
Le ripercussioni di questa mossa si sono scaricate immediatamente sulla struttura a termine dei tassi di interesse, provocando un marcato appiattimento della curva. Mentre i tassi a 2 anni sono saliti, i rendimenti a 30 anni hanno visto ridursi la pressione a salire, riassestandosi attorno al 5,34% (nella cosiddetta area di intervento del Tesoro). Di conseguenza, il differenziale tra il titolo a 30 anni e quello a 2 anni si è quasi dimezzato, passando da 115 a 57 punti base.
Questo movimento ha colpito duramente i settori maggiormente sensibili ai tassi d’interesse:
- Settore Finanziario (ETF XLF): In calo del -2,43% nella settimana. Il modello di business bancario si basa sulla raccolta a breve termine e sull’impiego a lungo termine; quando la curva si appiattisce, i margini di interesse e la redditività del credito si contraggono inevitabilmente.
- Real Estate e Utilities: Hanno subito pesanti vendite, chiudendo la settimana rispettivamente a -2,0% e -3,0%.
Le “Magnifiche Sette” come bene rifugio e i moniti della storia
In un listino azionario a maggioranza penalizzato, l’indice S&P 500 è riuscito a tenersi a galla quasi esclusivamente grazie alla tenuta del settore tecnologico (+1,0%) e di quello sanitario. Le cosiddette “Magnifiche Sette” sono state assimilate dagli investitori a veri e propri beni rifugio per via dei loro bilanci solidi, compensando le perdite dei settori ciclici.
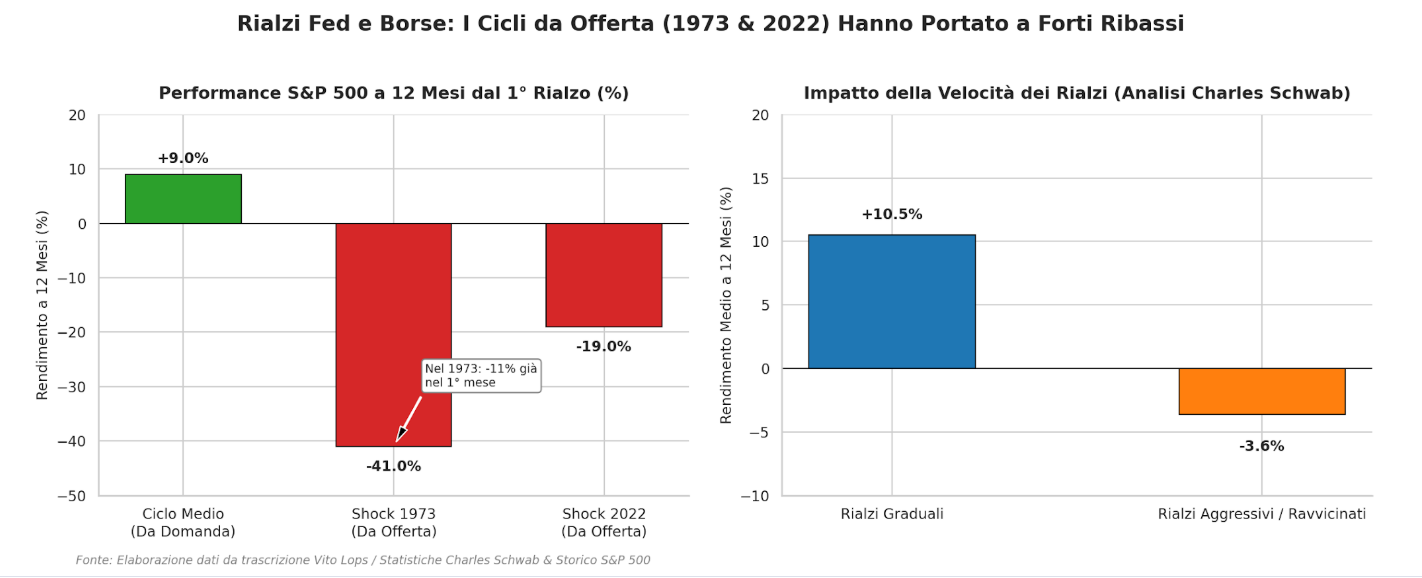
Tuttavia, proiettandosi sui prossimi mesi, la storia invita alla massima prudenza. Nei cicli tradizionali guidati da inflazione da domanda, l’S&P 500 guadagna in media il 9% nei 12 mesi successivi al primo rialzo. Ma quando la Fed alza i tassi per contrastare un’inflazione da offerta, le statistiche storiche dipingono uno scenario ben diverso:
- Nel 1973, l’S&P 500 perse l’11% nel primo mese e il 41% nell’arco dell’anno.
- Nel 2022, l’avvio della stretta monetaria in un contesto di shock energetico portò all’affermarsi dello stagflation trade, con un calo dell’indice di circa il 19% a 12 mesi.
In aggiunta, le analisi di mercato mostrano che quando la sequenza dei rialzi avviene in modo ravvicinato e aggressivo, Wall Street registra in media un calo del -3,6% ad un anno. Nel brevissimo termine, il quadro è ulteriormente complicato da fattori stagionali avversi, tra cui il drenaggio di liquidità legato alle scadenze fiscali statunitensi e l’inizio del periodo di blackout sui riacquisti di azioni proprie (buyback) in vista delle prossime trimestrali.
Buon trading a tutti!
💡 Ogni giorno sul nostro canale Youtube le analisi dei migliori titoli azionari!


ABBONAMENTO APP
Potrai accedere anche al trading Intraday !
€5,00
 SCATTACOLTREND
